
Hỏi một người vận hành kho xem chi phí lớn nhất của họ là gì, câu trả lời gần như luôn là nhân công. Đúng — nhưng khoảng cách giữa hạng nhất và hạng nhì nhỏ hơn nhiều so với cảm giác.
Đo tại kho của chúng tôi, vật tư đóng gói chiếm khoảng 40 đến 45% chi phí vận hành trực tiếp trên mỗi đơn. Mẫu số ở đây là nhân công trực tiếp cộng vật tư — không tính cước vận chuyển, không tính mặt bằng, điện nước hay phần mềm.
Gần một nửa chi phí trực tiếp, và đã bị chốt từ trước
Con số đó đáng chú ý không phải vì nó lớn, mà vì tính chất của nó khác hẳn khoản còn lại.
Nhân công được quyết định mỗi ngày. Đào tạo lại, bố trí lại chỗ ngồi, chia việc theo lô — bài bố trí khu đóng gói nói về những đòn bẩy đó. Kết quả đến chậm và đến dần, nhưng luôn còn chỗ để cải thiện.
Vật tư thì được quyết định một lần. Lúc chốt bộ thùng và đặt mua. Sau đó mỗi đơn chỉ việc tiêu theo đúng cái đã mua. Đứng ở bàn đóng gói mà tiết kiệm vật tư thì chỉ còn mỗi cách dùng ít hơn mức cần — và đó là cách đổi một khoản nhỏ lấy một khoản lớn hơn ở hàng hỏng.
Điều này dẫn tới một quan sát hơi khó chịu: khoản chi phí lớn gần bằng nhân công lại đang được quyết bởi người không đứng ở bàn đóng gói, thường là người mua hàng, và thường chỉ dựa trên giá mỗi cái.
Tám khoản trong một đơn, và thùng chỉ là một
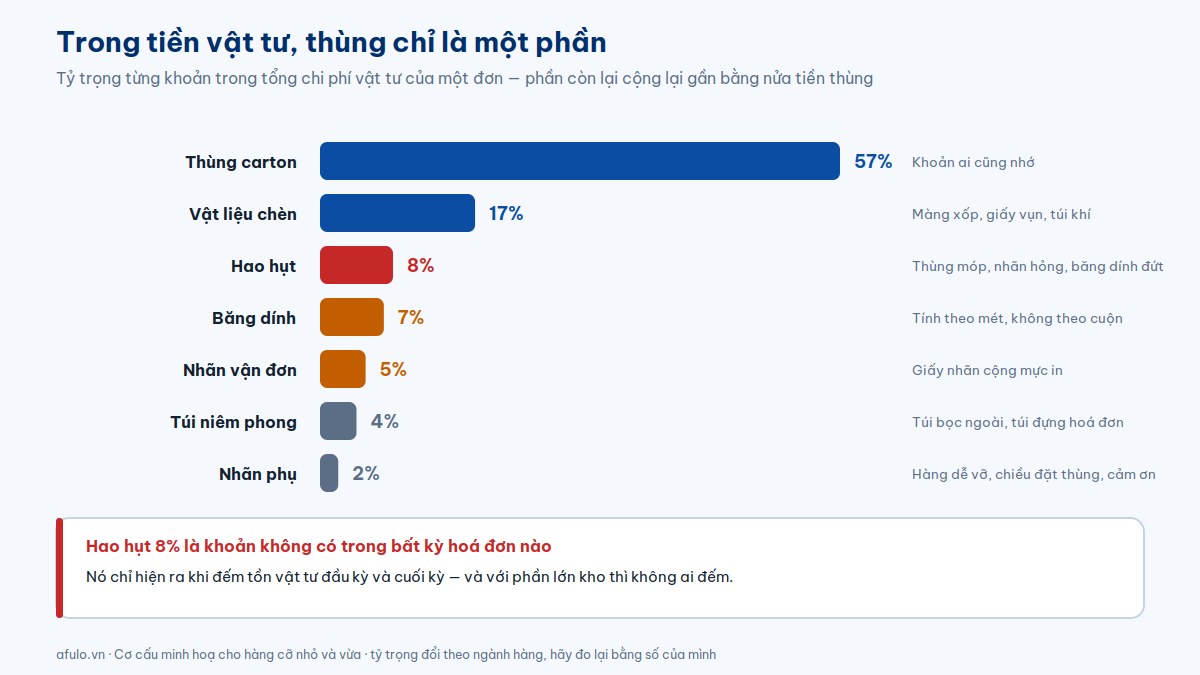
Khi hỏi “một đơn tốn bao nhiêu tiền vật tư”, phần lớn câu trả lời là giá cái thùng. Thùng chiếm quá nửa thật, nhưng phần còn lại cộng lại gần bằng nửa tiền thùng nữa.
| Khoản vật tư | Mua theo đơn vị | Quy về mỗi đơn thế nào | Chỗ hay tính sai |
|---|---|---|---|
| Thùng carton | Cái hoặc bó | Chia thẳng theo số đơn dùng cỡ đó | Giữ quá nhiều cỡ, cỡ nào cũng tồn và cỡ nào cũng thiếu |
| Màng xốp, túi khí | Cuộn, tính theo mét | Đo phần dùng cho một đơn mẫu rồi nhân lên | Ước lượng thay vì đo thật một lần |
| Giấy vụn, giấy kraft | Ki-lô-gam | Cân phần chèn của vài đơn mẫu rồi lấy trung bình | Coi là đồ tận dụng nên không tính vào chi phí |
| Băng dính | Cuộn, nhưng dùng theo mét | Số vòng dán nhân với chu vi mặt dán | Tính theo cuộn nên không thấy chênh lệch giữa các cỡ thùng |
| Nhãn vận đơn | Cuộn nhãn cộng mực hoặc ruy băng | Giá nhãn cộng giá phần mực in cho một nhãn | Nhớ giấy nhãn nhưng quên phần mực |
| Túi niêm phong, túi hoá đơn | Cái | Chia thẳng | Quên hẳn vì đơn giá quá nhỏ |
| Nhãn phụ | Cái | Chia thẳng cho số đơn có dán | Quên hẳn — hàng dễ vỡ, chiều đặt thùng, giấy cảm ơn |
| Hao hụt | Không có hoá đơn | Chỉ hiện ra khi đếm tồn vật tư đầu kỳ và cuối kỳ | Gần như không ai đo |
Cột cuối cùng là cột đáng đọc kỹ. Ba khoản hay bị quên hẳn — túi niêm phong, nhãn phụ, giấy chèn tận dụng — đều bị quên vì cùng một lý do: đơn giá quá nhỏ để ai đó bận tâm. Nhưng đơn giá nhỏ nhân với số đơn mỗi tháng thì không nhỏ nữa, và đó chính là định nghĩa của chi phí vận hành.
Khoản hao hụt thì đặc biệt hơn: nó không có hoá đơn, không có mã hàng, và không xuất hiện ở bất kỳ đâu trong sổ sách. Thùng móp lúc bốc dỡ, nhãn in hỏng phải in lại, băng dính đứt giữa chừng, màng xốp cắt thừa. Mỗi thứ một ít, và không ai ghi lại.
Cách tính chi phí vật tư thật trên mỗi đơn
Cách phổ biến là cộng định mức: một thùng, chừng này mét băng dính, chừng này màng xốp. Cách đó cho ra con số lý thuyết, và nó luôn thấp hơn con số thật, vì nó không chứa hao hụt.
Cách đo đúng chỉ cần một phép tính:
Chi phí vật tư mỗi đơn = (tồn vật tư đầu kỳ + mua trong kỳ − tồn vật tư cuối kỳ) ÷ số đơn đã đóng trong kỳ
Ưu điểm của công thức này là nó tự động gộp cả hao hụt vào, vì hao hụt chính là phần biến mất khỏi kho mà không thành đơn. Không cần truy từng cuộn băng dính đứt.
Hai lưu ý khi dùng:
- Kỳ phải là tháng, không phải lô mua. Mua một lô thùng dùng được sáu tháng rồi chia cho số đơn của tháng đó sẽ ra một con số vô nghĩa. Phần chưa dùng vẫn đang nằm trong kho và vẫn là tài sản.
- Phải đếm thật, không ước lượng. Việc này mất khoảng ba mươi phút mỗi tháng nếu vật tư được để gọn ở một chỗ. Nếu mất lâu hơn, vấn đề nằm ở cách sắp vật tư chứ không nằm ở phép đếm.
Một ví dụ để thấy phép tính chạy thế nào. Giả sử đầu tháng đếm được vật tư trị giá 12.400.000đ, trong tháng mua thêm 9.800.000đ, cuối tháng đếm lại còn 10.900.000đ, và tháng đó kho đóng 1.450 đơn:
- Vật tư đã tiêu hết trong tháng: 12.400.000 + 9.800.000 − 10.900.000 = 11.300.000đ
- Chia cho 1.450 đơn: khoảng 7.800đ mỗi đơn
Chỗ đáng chú ý là khi so con số đó với bảng định mức. Nếu cộng định mức lý thuyết cho cùng bộ vật tư đó, kết quả thường ra quanh 7.100 đến 7.200đ. Phần chênh khoảng 600đ mỗi đơn không phải là lỗi tính toán — đó là hao hụt, và riêng nó đã là gần 8% tiền vật tư. Với 1.450 đơn một tháng, khoảng chênh đó là gần 900.000đ, trùng khớp với số tiền tiết kiệm được từ một vòng đàm phán giá thùng khá vất vả.
Con số ra được nên đặt cạnh con số nhân công trực tiếp mỗi đơn. Tỷ lệ giữa hai con số đó là thứ cho biết nên dồn sức vào đâu trước.
Vì sao vật tư dễ sửa hơn nhân công
Với tỷ lệ 40–45% so với 55–60%, một phép tính nhanh cho ra điều này: giảm 10% chi phí vật tư tương đương giảm khoảng 7% chi phí nhân công.
Nhưng hai việc đó không khó như nhau. Giảm 7% chi phí nhân công nghĩa là mỗi người phải đóng nhanh hơn 7% — một mục tiêu mất nhiều tháng và chạm trần rất nhanh. Giảm 10% chi phí vật tư thì thường chỉ cần bỏ một cỡ thùng thừa, hoặc thay nhà cung cấp, hoặc đổi định mức băng dính.
Thêm một điểm nữa ít được nói tới: cải thiện vật tư không đụng tới ai. Ép năng suất người thì phải đi kèm cách tính lương tương ứng — bài chấm công theo sản lượng nói về chỗ đó — còn đổi cỡ thùng thì không ai phản đối.
Chuỗi domino bắt đầu từ cỡ thùng

Đây là lý do việc rà lại bộ cỡ thùng đứng đầu danh sách ưu tiên. Một cỡ thùng rộng hơn mức cần không chỉ làm tiền thùng nhỉnh lên — nó kéo theo bốn khoản nữa.
Khoảng trống phải chèn bù, nên tốn thêm màng xốp và giấy. Mép thùng dài hơn và nắp yếu hơn, nên phải dán thêm vòng băng dính. Kiện to hơn thì lâu đóng hơn và chiếm chỗ hơn. Và cuối chuỗi là khoản đắt nhất: cước tính theo cân nặng quy đổi, một khoản được trả lại mỗi tháng, mãi mãi, cho tới khi ai đó đổi cỡ thùng.
Nói ngắn gọn: vật tư rẻ nhất là vật tư không phải dùng tới. Thêm một cỡ thùng vào bộ chuẩn tốn một lần công đo và một lần đặt mua. Chèn bù cho thùng rộng tốn mỗi ngày, trên mỗi đơn.
Việc chọn loại sóng carton cũng nằm trong chuỗi này, nhưng ở vị trí thấp hơn nhiều so với nhiều người nghĩ. Chọn đúng cỡ quan trọng hơn chọn đúng sóng.
Bốn đòn bẩy, xếp theo công sức trên kết quả
| Việc cần làm | Chạm vào khoản nào | Công sức | Bao lâu thấy kết quả |
|---|---|---|---|
| Rà lại bộ cỡ thùng | Thùng, chèn, băng dính và cả cước — bốn khoản cùng lúc | Một buổi đo lại, một lần đặt mua | Ngay lô thùng kế tiếp |
| Đếm tồn vật tư đầu và cuối tháng | Hao hụt — khoản duy nhất không hiện trên hoá đơn | Khoảng ba mươi phút mỗi tháng | Tháng thứ hai, khi có hai mốc để so |
| Đổi định mức băng dính sang mét | Băng dính, và gián tiếp là thời gian đóng | Một lần đặt lại định mức và dán lên tường | Khoảng một tháng |
| Gộp đơn cùng khách trong ngày | Toàn bộ vật tư của một đơn, cộng một lượt công | Cần quy tắc rõ hoặc phần mềm hỗ trợ | Ngay hôm áp dụng |
Đòn bẩy thứ tư — gộp đơn — là đòn bẩy bị bỏ qua nhiều nhất, dù nó cho kết quả ngay trong ngày áp dụng. Hai đơn của cùng một khách trong cùng một ngày gộp thành một kiện sẽ tiết kiệm trọn vẹn một bộ vật tư và một lượt công đóng. Với shop bán hàng giá thấp, nơi khách hay đặt lắt nhắt nhiều lần, đây là khoản lớn hơn mọi nỗ lực đàm phán giá thùng.
Con số nên dán ở bàn đóng gói
Không phải định mức vật tư. Định mức thì ai cũng biết và không ai nhớ.
Con số nên dán là chi phí vật tư trung bình của một đơn trong tháng trước, kèm con số của tháng trước nữa để thấy chiều đi. Một con số duy nhất, cập nhật mỗi tháng một lần.
Lý do nó hiệu quả hơn bảng định mức: nó biến vật tư từ chuyện của người mua hàng thành chuyện của cả kho. Khi con số nhích lên, người đứng bàn là người đầu tiên biết tại sao — đợt thùng này móp nhiều, máy in nhãn ăn mực hơn, cỡ thùng mới dùng nhiều băng dính hơn. Những thứ đó không bao giờ hiện lên trên hoá đơn, nhưng luôn có người ở kho nhìn thấy trước.
Và nếu cả tháng con số không nhúc nhích, thì ít nhất bạn biết nó không nhúc nhích — thay vì không biết nó là bao nhiêu.
Bài liên quan
Nhận tư vấn miễn phí